放大资金,增加盈利可能
配资是一种为投资者提供杠杆资金的金融服务!
配资是一种为投资者提供杠杆资金的金融服务!
聊半导体产业链的时候,大多数人的目光都集中在芯片设计、GPU、晶圆制造这些名气大的环节。很多人不清楚,一块芯片能不能顺利造出来,七成的麻烦其实出在看不见的化学品上面。芯片生产全程,要用到上百种高纯化学材料,光刻、清洗、刻蚀、薄膜沉积,每一步都离不开它们。
这些东西单价不算高,属于持续消耗的耗材,只要晶圆厂机器不停,就要不断进货。AI算力芯片、HBM存储、先进封装大规模扩产之后,芯片的工序变得越来越复杂,同样一片硅片,对比传统芯片,消耗的特种化学品会成倍增加。
但市面上很多宣传把电子化学品讲成遍地是机会,现实并不是这样。同样叫电子化学品,低端大路货随便几家化工厂改造产线就能生产,最后陷入惨烈的价格内卷;真正高端的品类,讲究杂质控制、批次稳定、客户认证,就算实验室样品做出来,距离大规模卖货还要熬两三年以上的验证周期。不少企业仅仅只是沾一点点概念,高端产品还停留在送样测试,就被包装成赛道龙头。
普通普通人分辨不清样品、小批量供货、大规模量产之间巨大差距,很容易被行业热度带偏。我整理了一套普通人就能看懂的七步排查方法,以后再看电子化学品相关企业,可以拿来对照甄别,避开讲故事的企业。
第一步分清产品等级,不要只看名字。同样是光刻胶、化学试剂,分为普通面板级别、成熟芯片制程级别、先进算力芯片级别。很多公司只能做中低端产品,高端算力芯片需要的规格还在测试,送样不等于已经拿到稳定订单。
第二步重点看客户认证进度。半导体材料最硬的护城河不是实验室数据,而是晶圆厂的认证。一套完整认证流程,包含资料审核、小批量试产、几十批连续稳定性测试、工厂现场审核,完整走完普遍要1‑3年。没有通过大厂认证,再好的技术也没法转化成实实在在营收。
第三步看下游真实需求来源。收入增长,到底来自传统面板、普通芯片,还是AI、HBM、先进封装带来的新增需求。很多企业主要营收来自老业务,AI增量占比微乎其微,不要把传统行业的业绩全部算到新风口头上。
第四步核对毛利率的变化。高端电子化学品因为技术壁垒高,会维持相对不错的利润水平。如果对外宣称主打高端产品,毛利率却和做普通化工产品差不多,就要多打一个问号,要区分是高端产品占比低,还是技术没有真正突破。
第五步看上游原材料自主情况。很多电子化学品,核心树脂、高纯基础原料还需要外部采购。如果关键原料高度依赖外部供货,就算成品做出来,供应链依旧会被别人卡住脖子。
第六步看懂扩产的真实难度。有些化学品建厂调试很快,利润一高,大批资本冲进来,两三年之后产能泛滥,价格快速下跌。真正稀缺赛道,产线建设、工艺调试周期很长,不是砸钱就可以快速复制。
第七步梳理清楚潜在风险。要考虑几个现实问题:研发良率爬坡不顺怎么办;下游晶圆厂缩减资本开支;同行扩产带来价格竞争;基础化工原料涨价挤压利润。再好赛道,也不存在一路顺风顺水。
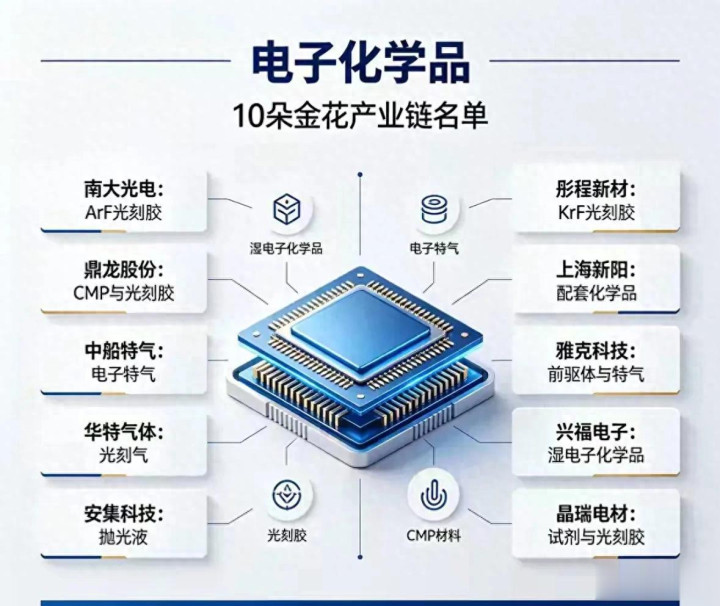
吃透这套逻辑,我们再来看懂整个电子化学品产业链。整条产业链可以简单分成五大板块:光刻胶及配套材料、电子特种气体、湿电子高纯试剂、CMP抛光材料、靶材及封装化学材料,十个具备竞争优势的企业就分布在这些细分赛道当中,每家企业各有底牌,同时也躲不开自身短板。
光刻胶被称作芯片制造的感光墨水,是整个材料里面难度最高的一环,不同制程对应完全不一样的产品。g/i线技术相对成熟,国产化已经有一定规模,KrF还处在加速放量,更高阶ArF依旧处在验证攻坚阶段。AI算力芯片、先进封装扩产,带动成熟制程光刻胶需求持续往上。
赛道里面,有的企业已经实现KrF光刻胶批量供货,同步布局上游树脂原料,减少对外依赖;有的企业配套材料布局完整,显影液、剥离液同步跟进;还有企业全力攻坚更高阶光刻胶产品,还处在客户验证爬坡阶段。
这个赛道最大现实难处,高端产品配方、核心感光原料,很多依旧依靠海外。就算样品测试通过,大批量生产的时候,想要做到每一批产品指标完全一致,难度极大。研发投入金额巨大,技术迭代一旦跟不上,前期投入就会大打折扣,业绩兑现时间往往比市场预期要慢很多。
电子特种气体,相当于晶圆厂的“气体粮食”,刻蚀、薄膜沉积、清洗都离不开,品种多达上百种,六氟化钨、三氟化氮都属于这个大类。HBM存储芯片多层堆叠,薄膜沉积工序大幅增加,直接拉动部分氟系特气的消耗量。特气不光要做到超高纯度,分装、运输、安全管控全部都是门槛。国内企业大多是逐个品类突破,很少能够做到全品类覆盖。
部分头部企业多款产品已经进入国内头部晶圆厂供应链,少数品类实现海外客户突破;还有企业背靠大型化工集团,氟系特种气体优势突出,原料配套完整。但也要认清现实,很多高端特种气体,国内还只是小批量导入,大规模替代还需要时间。晶圆厂对于气体更换非常谨慎,一旦选定供应商,不会轻易替换,新玩家想要切入供应链要消耗漫长周期。
湿电子化学品,就是芯片制造过程当中的超纯清洗液,晶圆每做完一道工序就要清洗一遍,把表面微小杂质洗掉。纯度标准严苛到匪夷所思,最高等级要求万亿分之一级别杂质控制,一点点杂质就可以造成整片晶圆报废。普通等级国产化已经做得不错,最高等级G5级别产品,国内正在加速追赶。AI带动先进封装爆发,TSV、混合键合工艺,带来大量超高纯度清洗液增量需求。
国内部分企业已经布局全等级湿化学品,高端G5产品逐步通过头部工厂验证;还有企业聚焦显影液、剥离液这类配套试剂,绑定面板和半导体客户。风险点在于,低端市场产能扩张很快,很容易打价格战,拉低整体利润;高端产品认证周期漫长,产能建好了,没有完成认证就没办法转化收入。
CMP抛光材料,通俗讲就是芯片的“打磨膏”。芯片一层一层堆叠,需要把表面打磨得绝对平整,才能继续往下做。HBM、先进Chiplet封装普及之后,堆叠层数越来越高,对抛光液、抛光垫需求明显提升。国内头部企业抛光液已经大规模进入国内多家晶圆厂,实现国产替代;抛光垫领域追赶还在继续。这个赛道难点在于,不同芯片工艺,对应抛光液配方都要重新调试,要跟着下游客户新工艺持续迭代研发。
靶材,芯片内部导电薄膜的原材料,芯片通电导电的金属薄膜,就是把靶材材料溅射上去形成。先进制程、HBM存储芯片,对钽、钨、钴这类高端靶材需求明显提升。国内企业在中低端靶材已经站稳脚跟,高端12英寸靶材逐步批量供货。但是高端稀有金属原料供给、加工工艺依旧还有提升空间,同时金属大宗商品价格波动,会直接影响企业成本和利润。
封装配套化学品,属于最近两年增量快速起来的分支。先进封装、HBM存储芯片,需要低α射线塑封材料、临时键合胶、电镀液,过去这块市场基本被海外把持,国内企业正在加速突破。这一块赛道,市场空间没有光刻胶、特气那么大,但增量确定性很强,不过客户集中在封测大厂,导入同样需要长时间测试。
十个具备差异化优势的企业,分布在上面这些细分赛道,每家企业擅长方向完全不同。有的深耕光刻胶全链条,有的专攻多款特种气体,有的主打超高纯湿化学品,有的聚焦抛光耗材,还有的发力先进封装配套材料。
有的企业多条产品管线齐头并进,多款产品陆续完成客户认证,新产能逐步释放;也有部分企业,核心高端产品还处在验证阶段,现阶段业绩贡献主要来自成熟老产品,新业务兑现还需要等待。没有一家企业是完美无缺,有的被上游原料牵制,有的卡在客户认证,有的要面对同行扩产带来的竞争压力。
讲完产业链,回到我们普通读者,看懂电子化学品这条赛道,对我们普通人到底有什么实际启发。
首先要破除一个误区,赛道前景好不等于马上就能看到经营爆发。电子化学品属于典型“长周期成长赛道”。技术突破、送样、小批量、大批量供货,每一步都要消耗时间,很多产业故事兑现,要以两到三年作为时间单位,不要期待短期就出现爆发式变化。AI带来增量是客观事实,但增量释放是循序渐进,不会一夜之间彻底改变企业经营状态。
其次,板块内部分化极其严重,不要把整个板块混为一谈。同样属于电子化学品,低端拼价格拼产能,高端拼工艺拼认证。不少企业只是蹭半导体题材,高端产品还没有落地,只有普通化工产品。不能看到行业热度高,就默认板块里面所有主体都会吃到红利。
还有一点,电子化学品摆脱不掉半导体周期。下游晶圆厂赚钱,就会加大资本开支,大量采购各类化学品;一旦行业下行,工厂降低产能利用率,缩减资本开支,材料企业订单马上就会受到影响。哪怕技术实力过硬,也会跟着大周期一起波动,不存在完全不受周期影响的材料企业。
很多人容易混淆“技术实现突破”和“商业上取得成功”。实验室把样品做出来,只走完一小半路程。能不能持续稳定大批量生产,能不能通过严苛的客户认证,能不能控制生产成本,这些全部都是拦路虎。市面上经常看到新闻报道某某材料取得技术突破,但距离大规模赚钱,中间隔着巨大鸿沟。
对于普通人来说,这份产业链名单,更多是给我们做产业观察的线索,而不是直接拿来下定论的依据。拿到名单,就用上前面七步排查方法,持续跟踪公告信息,重点看认证进度、高端产品收入占比、毛利率变化、下游客户结构。只有多项信息互相印证,才代表业务真正落地。
市场上永远不缺高景气赛道的故事,电子化学品国产替代大方向确定,但路上到处都是难关。研发失败、认证延期、行业内卷、周期波动,这些现实问题,不会因为赛道前景广阔就自动消失。看懂热闹背后的真实产业逻辑,才可以避开绝大多数认知误区。
声明:本文仅整理公开产业资料做客观梳理,不构成任何投资指引。新材料行业技术迭代、客户验证、供需格局均存在不确定性,请理性看待。
睿迎网提示:文章来自网络,不代表本站观点。